

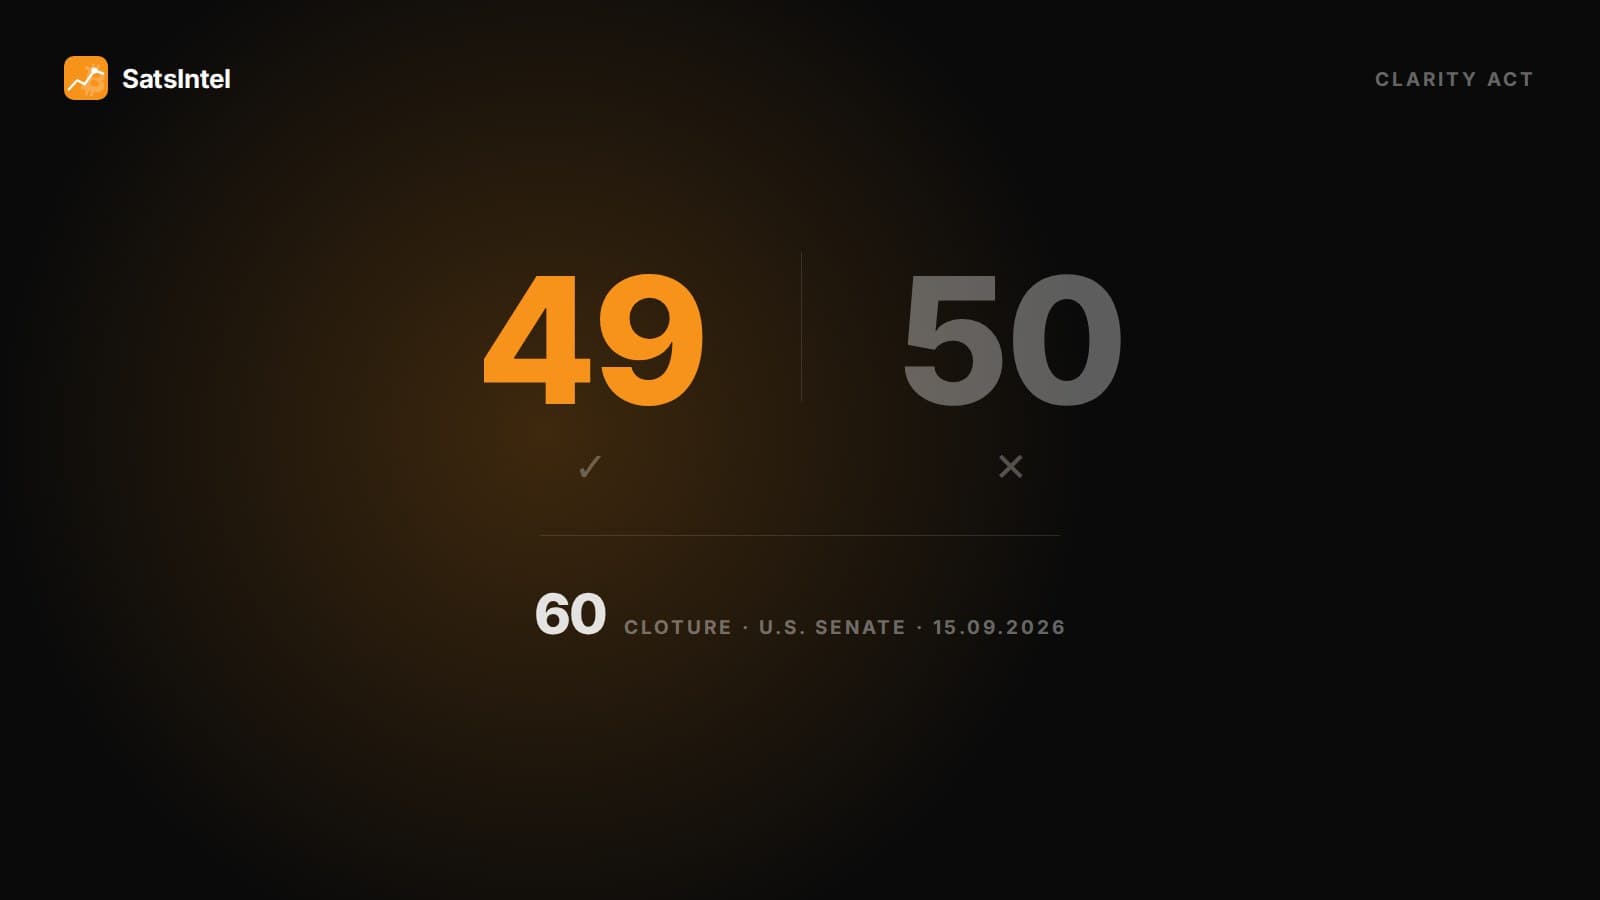
El Senado de Estados Unidos tumbó el martes 15 de septiembre la votación de procedimiento que tenía que abrir el debate del Digital Asset Market Clarity Act, la ley de estructura de mercado que el sector llevaba dos años persiguiendo. El resultado fue de 49 votos a favor y 50 en contra, muy lejos de los 60 que exige una moción de cierre en el Senado. Ni siquiera reunió una mayoría simple.
La ley ya había pasado por la Cámara de Representantes. Le quedaba el trámite del Senado, y ahí se ha quedado.
Cómo quedó la votación
Los cincuenta senadores demócratas votaron en contra. A ellos se sumaron cuatro republicanos: Susan Collins, Josh Hawley, Jerry Moran y Thom Tillis. El demócrata Chris Coons no votó.
El detalle que más duele al sector es otro. Siete demócratas que habían pasado meses sentados en la mesa de negociación acabaron votando que no: Kirsten Gillibrand, Mark Warner, Cory Booker, Raphael Warnock, Ruben Gallego, Angela Alsobrooks y Catherine Cortez Masto. Los negociadores habían cerrado más de 600 páginas de texto de compromiso. Encallaron en las últimas.
El punto que rompió la negociación
Lo que quedó sin acuerdo fue el paquete de ética: las cláusulas que limitan a los altos cargos mantener intereses económicos en la industria que regulan.
Mark Warner lo dijo así: «no abordar este conflicto de interés fundamental hizo imposible que apoyara seguir adelante». La senadora Elissa Slotkin calificó el paquete de ética de «sencillamente demasiado fino» y citó por su nombre al presidente, a sus hijos y al secretario de Comercio, Howard Lutnick. Según el relato republicano, Donald Trump aceptó concesiones en esa materia hasta dos veces, la última durante el fin de semana previo a la votación.
Había un segundo frente. Los demócratas se oponían a las cláusulas que permiten a las stablecoins pagar rendimientos parecidos a los de un depósito bancario, y ese fue también uno de los motivos del voto en contra de Josh Hawley.
Cynthia Lummis, la principal negociadora republicana, apeló al pleno antes de la votación: «Que este no sea el día en el que entregamos nuestro futuro a otro porque tuvimos miedo de terminar lo que empezamos. Votemos que sí». Después acusó a los demócratas de no haber ido nunca en serio. El líder de la minoría, Chuck Schumer, devolvió la pelota: «El liderazgo republicano entró en la sala, rompió la conversación bipartidista y dijo: no, hemos terminado».
Qué habría cambiado la ley
El Clarity Act repartía el trabajo que hoy se hacen a codazos dos supervisores. Definía qué es un valor y qué es una materia prima digital, y daba a la CFTC autoridad expresa sobre los mercados de contado de criptoactivos, dejando a la SEC el terreno que le corresponde. Para una empresa que quiere operar en Estados Unidos, esa frontera es la diferencia entre saber a qué puerta llamar y litigar para averiguarlo.
El presidente de la SEC, Paul Atkins, había advertido de lo que ahora queda por delante: las normas que salen de una agencia sin respaldo legislativo no son duraderas. Sobreviven mientras dure la administración que las firma.
La reacción del mercado
Bitcoin llegó a la sesión rondando los 79.530 dólares y acabó la noche cerca de los 75.750, entre un 3 % y un 4 % abajo en veinticuatro horas. El índice CoinDesk 20 cayó un 4,6 %. XRP se dejó un 8,1 % y Stellar un 9,6 %. Se liquidaron unos 570 millones de dólares en posiciones largas.
Las cotizadas del sector lo pasaron peor que el activo. Coinbase bajó entre un 6,7 % y un 8 % según el momento del cierre, Circle alrededor de un 8 %, Bullish un 4,6 %. Al día siguiente, los ETF de contado registraron una salida de 450,33 millones de dólares, la mayor en una sola sesión desde el 25 de junio.
Alice Liu, responsable de investigación de CoinMarketCap, lo situaba en contexto: el interés abierto en bitcoin llevaba una semana cayendo alrededor de un 3,5 %, y los ETF de contado acumulaban unos 300 millones de salidas en cinco sesiones antes de la votación. Es decir, el mercado ya venía descargando riesgo.
Cómo lo ha encajado el sector
Brad Garlinghouse, consejero delegado de Ripple, fue el más directo: «esta escuece. Nuestro equipo lo dio todo para llevar el Clarity Act a la meta».
Michael Saylor eligió el ángulo contrario y recordó que Bitcoin lleva años con claridad legal y regulatoria en Estados Unidos, que es cierto para bitcoin y bastante menos cierto para el resto del mercado. Esa distinción explica por qué el activo cayó menos que las acciones de las plataformas.
Alex Blume, de Two Prime, resumió el calendario: sin los sesenta votos, cualquier perspectiva de legislación definitiva a corto plazo se acabó. Joshua Riezman, de GSR, apuntó a dónde se traslada ahora la partida: a los reguladores. Y Frederik Gregaard, de la Cardano Foundation, aprovechó para mirar a este lado del Atlántico: en Europa, al menos, quien construye conoce las reglas del juego bajo MiCA.
Qué pasa ahora
Tres caminos, y ninguno rápido.
El primero es la vía reglamentaria. La SEC y la CFTC seguirán haciendo normas por su cuenta, con la fragilidad que señalaba Atkins. El segundo es volver a intentarlo en el Senado, algo que el liderazgo puede reabrir, aunque el tiempo de pleno antes de las elecciones de mitad de mandato del 3 de noviembre es escaso. El tercero es la sesión de pato cojo, entre las elecciones y el final del periodo, con este Congreso acabando el 31 de diciembre y el siguiente tomando posesión el 1 de enero.
Si el resultado del 3 de noviembre da el control a los demócratas, la prioridad legislativa en materia de criptoactivos probablemente pase de regular a investigar.
Qué significa para una tesorería
Para una empresa que tiene bitcoin en balance, el impacto directo es pequeño y el indirecto no lo es tanto. Bitcoin como materia prima digital ya tenía su encaje, y por eso Saylor puede decir lo que dijo. Lo que se queda sin resolver es todo lo que rodea a una tesorería: quién custodia y bajo qué licencia, qué se puede pignorar y ante quién, cómo se registra una emisión respaldada por criptoactivos y qué ocurre cuando el supervisor que firmó la norma cambia de presidente.
Esa incertidumbre tiene precio, y el precio se paga en coste de capital. En las tesoreras cotizadas se ve antes que en el activo, que es exactamente lo que enseñó la sesión del martes.