ContabilidadFASBIFRSEmpresasRegulaciónCFOBitcoin corporativo

Contabilidad de Bitcoin en empresas: FASB vs IFRS (y qué aplica en España)

·9 min de lectura·
🇬🇧 Read this article in English →
Documentos contables y estados financieros sobre una mesa de oficina
Puntos clave
  • 01Bajo US GAAP, la norma FASB ASC 350-60 (obligatoria desde ejercicios que empiezan tras el 15 dic 2024) obliga a valorar el Bitcoin a valor razonable, reconociendo ganancias y pérdidas en resultados.
  • 02Bajo IFRS —el marco de España y la UE— el Bitcoin se trata como activo intangible (IAS 38): modelo de coste menos deterioro, sin la opción de valor razonable contra resultados que sí tiene EE. UU.
  • 03Esa divergencia significa que una empresa española que reporte bajo IFRS no disfruta del mismo tratamiento favorable que una estadounidense: conviene conocerlo y planificarlo con el auditor.

Los movimientos del Bitcoin corporativo, cada semana

Cierres diarios, compras de tesoreras y análisis en tu bandeja. Sin spam.

Pregunta a cualquier director financiero por qué tardó tanto en plantearse el Bitcoin en balance y, antes de hablar de volatilidad, mencionará la contabilidad. Durante años, la norma contable trató al Bitcoin de una forma que penalizaba artificialmente a quien lo tenía. En 2025 eso cambió en Estados Unidos, pero no en España. Entender esa diferencia es imprescindible antes de incorporar Bitcoin a la tesorería de una empresa hispana.

El problema histórico: solo contaban las pérdidas

Tanto bajo US GAAP como bajo IFRS, el Bitcoin se clasificó como activo intangible (no es efectivo, ni un instrumento financiero, ni inventario para la mayoría de empresas). El problema era el modelo de valoración: coste menos deterioro. Significa que si el Bitcoin caía, la empresa registraba una pérdida por deterioro; pero si subía, no podía reconocer esa ganancia hasta venderlo. Un tratamiento asimétrico que hacía que el balance reflejara siempre el peor momento del activo y nunca su recuperación. Era un desincentivo contable de manual.

FASB (EE. UU.): el valor razonable desde 2025

La FASB lo corrigió con la actualización ASU 2023-08, que creó el subtema ASC 350-60 y es obligatoria para los ejercicios fiscales que comienzan después del 15 de diciembre de 2024. A partir de ahí, las empresas estadounidenses deben valorar sus criptoactivos elegibles a valor razonable (fair value) en cada cierre, reconociendo tanto las ganancias como las pérdidas no realizadas en la cuenta de resultados. El balance pasa a reflejar el valor real del Bitcoin en tiempo real, y desaparece la asimetría. No es exagerado decir que esta norma desbloqueó la adopción corporativa del Bitcoin en EE. UU.

IFRS y España: todavía el modelo del intangible

Aquí está el matiz que casi nadie cuenta en español. España y la Unión Europea no se rigen por la FASB, sino por las IFRS (y, en cuentas individuales, por el Plan General de Contabilidad español, que sigue una lógica análoga). Bajo IAS 38, el Bitcoin sigue siendo un activo intangible que se mide con el modelo de coste menos deterioro. Existe técnicamente un "modelo de revaluación" para intangibles con mercado activo, pero su aplicación es limitada y, cuando se usa, las revalorizaciones van a otro resultado global (OCI), no a la cuenta de resultados, a diferencia del fair value estadounidense.

La consecuencia práctica: una empresa española que reporte bajo IFRS no disfruta hoy del mismo tratamiento favorable que una estadounidense. El IASB no ha emitido todavía una norma específica para criptoactivos equivalente a la de la FASB, y el tratamiento por analogía vía IAS 38 mantiene buena parte de la fricción original. Es una divergencia regulatoria real que conviene conocer y planificar.

La auditoría: verificar lo que está en balance

Sea cual sea el marco, el Bitcoin en balance debe poder auditarse. La auditoría de activos digitales verifica tres cosas: la existencia y propiedad (control de las claves, habitualmente mediante prueba de reservas o revisión del custodio), la valoración conforme a la norma aplicable, y la solidez de los controles de custodia. Para una tesorera cotizada, esta verificación independiente es lo que convierte una cifra declarada en una cifra creíble.

Qué implica para tu empresa

Si tu empresa reporta bajo US GAAP, la ASC 350-60 te da un tratamiento limpio y simétrico. Si reportas bajo IFRS o normativa española —el caso de la mayoría de empresas hispanas—, debes contar con el tratamiento de intangible y planificar su impacto en el balance con tu auditor. La diferencia no cambia la tesis de inversión, pero sí cómo se ve reflejada en tus estados financieros, y eso importa de cara al consejo, a los bancos y a los accionistas.

Este artículo es divulgación, no asesoramiento contable ni fiscal. Las normas evolucionan y su aplicación depende del caso concreto: valida siempre con tu auditor.

Síntesis

La fotografía a 2026 es de dos velocidades: EE. UU. valora el Bitcoin corporativo a valor razonable (FASB ASC 350-60) y España/UE lo mantiene como intangible bajo IFRS. Conocer en qué lado estás es el primer paso para incorporar Bitcoin a la tesorería sin sorpresas contables. En SatsIntel seguimos la evolución normativa y cómo afecta a las tesoreras Bitcoin que cubrimos.

Preguntas frecuentes

¿Cómo se contabiliza el Bitcoin en una empresa?

Depende del marco contable. Bajo US GAAP (EE. UU.), la norma FASB ASC 350-60 obliga desde 2025 a valorar el Bitcoin a valor razonable, reconociendo ganancias y pérdidas en resultados. Bajo IFRS (España y la UE), se trata como activo intangible (IAS 38) con el modelo de coste menos deterioro, un tratamiento menos favorable.

¿Qué es la normativa FASB para Bitcoin (ASC 350-60)?

Es la norma contable estadounidense, introducida por la actualización ASU 2023-08, que obliga a las empresas a medir sus criptoactivos a valor razonable en cada cierre, con los cambios reconocidos en la cuenta de resultados. Es obligatoria para los ejercicios que comienzan después del 15 de diciembre de 2024 y eliminó la asimetría del modelo anterior, que solo permitía registrar pérdidas.

¿Una empresa española puede contabilizar su Bitcoin a valor razonable?

En general no de la misma forma que en EE. UU. España y la UE se rigen por IFRS (y el Plan General de Contabilidad en cuentas individuales), que trata el Bitcoin como activo intangible bajo IAS 38, con el modelo de coste menos deterioro. No existe todavía una norma IFRS específica equivalente a la FASB, por lo que el tratamiento es menos favorable. Conviene planificarlo con el auditor.

¿Por qué la contabilidad frenaba la adopción corporativa de Bitcoin?

Porque el modelo antiguo (coste menos deterioro) era asimétrico: una empresa registraba las caídas del Bitcoin como pérdidas, pero no podía reconocer las subidas hasta venderlo. El balance reflejaba siempre el peor momento del activo. La norma FASB de 2025 corrigió esto en EE. UU. con el valor razonable, lo que impulsó la adopción corporativa.

¿Te ha resultado útil? Compártelo:
CompartirLinkedInWhatsApp
Gráficos financieros sobre una pantalla, ilustrando la inversión en criptomonedas de una persona jurídica.
EmpresasPersonas jurídicas

Criptomonedas para personas jurídicas: guía legal, fiscal y operativa (2026)

→ Una persona jurídica (SL, SA, fundación, asociación…) puede comprar y mantener criptomonedas como cualquier otro activo de su balance: no existe prohibición general en España.

16 jun 202610 min
Reunión de un comité financiero corporativo revisando documentos en una mesa
EmpresasTesorería

Cómo comprar Bitcoin para una empresa: guía de ejecución para tesoreras (2026)

→ Antes de comprar, una empresa necesita una política de tesorería Bitcoin aprobada por el consejo: objetivo de asignación, cadencia, custodia, contabilidad y gobernanza.

7 jun 202610 min
Oficina corporativa moderna con salas de reuniones acristaladas
EmpresasTesorería

Cómo crear una tesorería de Bitcoin en tu empresa (2026): guía paso a paso

→ El error más común es empezar por la compra: una tesorería defendible empieza por el mandato y la política de tesorería escrita — cuánto, para qué, con qué límites y quién ejecuta.

7 jul 202611 min
Billetes y monedas junto a un gráfico descendente que ilustra la pérdida de poder adquisitivo
InflaciónTesorería

Cómo proteger la caja de la empresa frente a la inflación (y por qué Bitcoin entra en la conversación)

→ El efectivo en caja pierde poder adquisitivo con la inflación: es un coste real aunque no aparezca en la cuenta de resultados — el 'impuesto silencioso a la liquidez'.

10 jun 20269 min
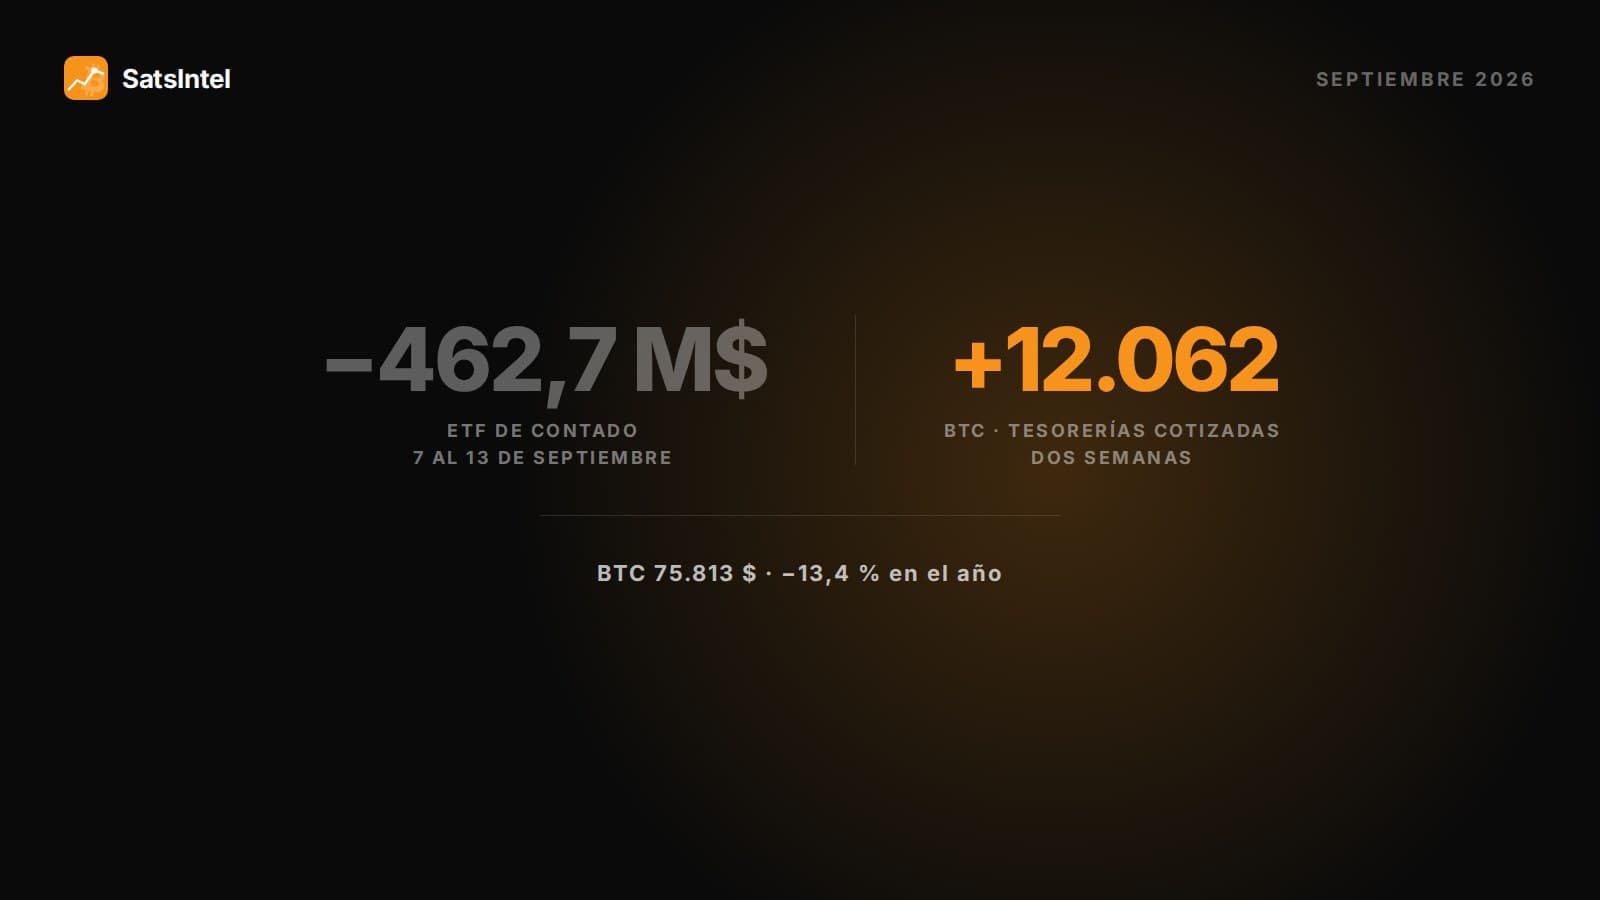
Portada del análisis: en septiembre de 2026 los ETF de contado registraron 462,7 millones de dólares de salidas mientras las tesoreras cotizadas sumaban 12.062 bitcoin, con el bitcoin en 75.813 dólares
BitcoinETF

El mercado de Bitcoin a mitad de septiembre: los ETF frenan y las tesoreras vuelven a comprar

→ Bitcoin a 75.813 dólares: un 2,6 % abajo en el mes, un 13,4 % en el año y un 39,9 % por debajo del máximo histórico de octubre de 2025.

16 sep 20267 min
Portada del ensayo: de la partida doble de Luca Pacioli en 1494 a la prueba de trabajo, cinco siglos encareciendo la mentira para que la contabilidad sea comprobable
BitcoinPrueba de trabajo

Lo que cuesta que algo sea verdad

→ Todo sistema contable de la historia funciona igual: no impide mentir, hace que mentir salga caro.

13 sep 20268 min
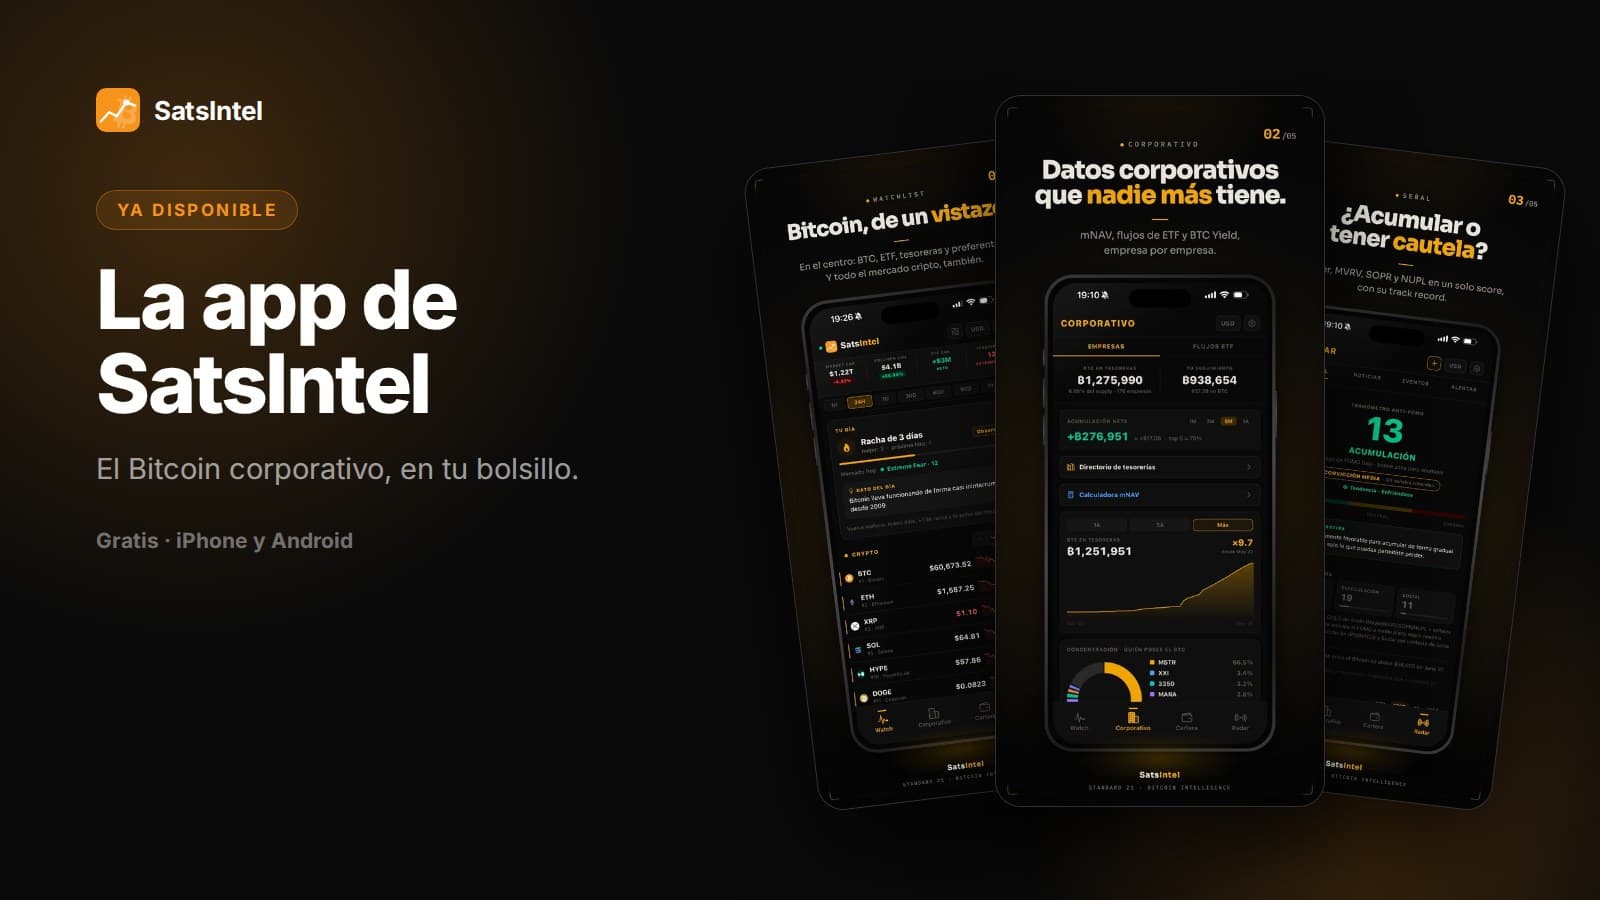
Portada del post: la app de SatsIntel para iPhone y Android, con tres capturas de pantalla
AppProducto

La app de SatsIntel ya está en el App Store y en Google Play

→ Disponible para iPhone (iOS 15.1 o superior) y Android, gratis y sin suscripción.

18 ago 20266 min
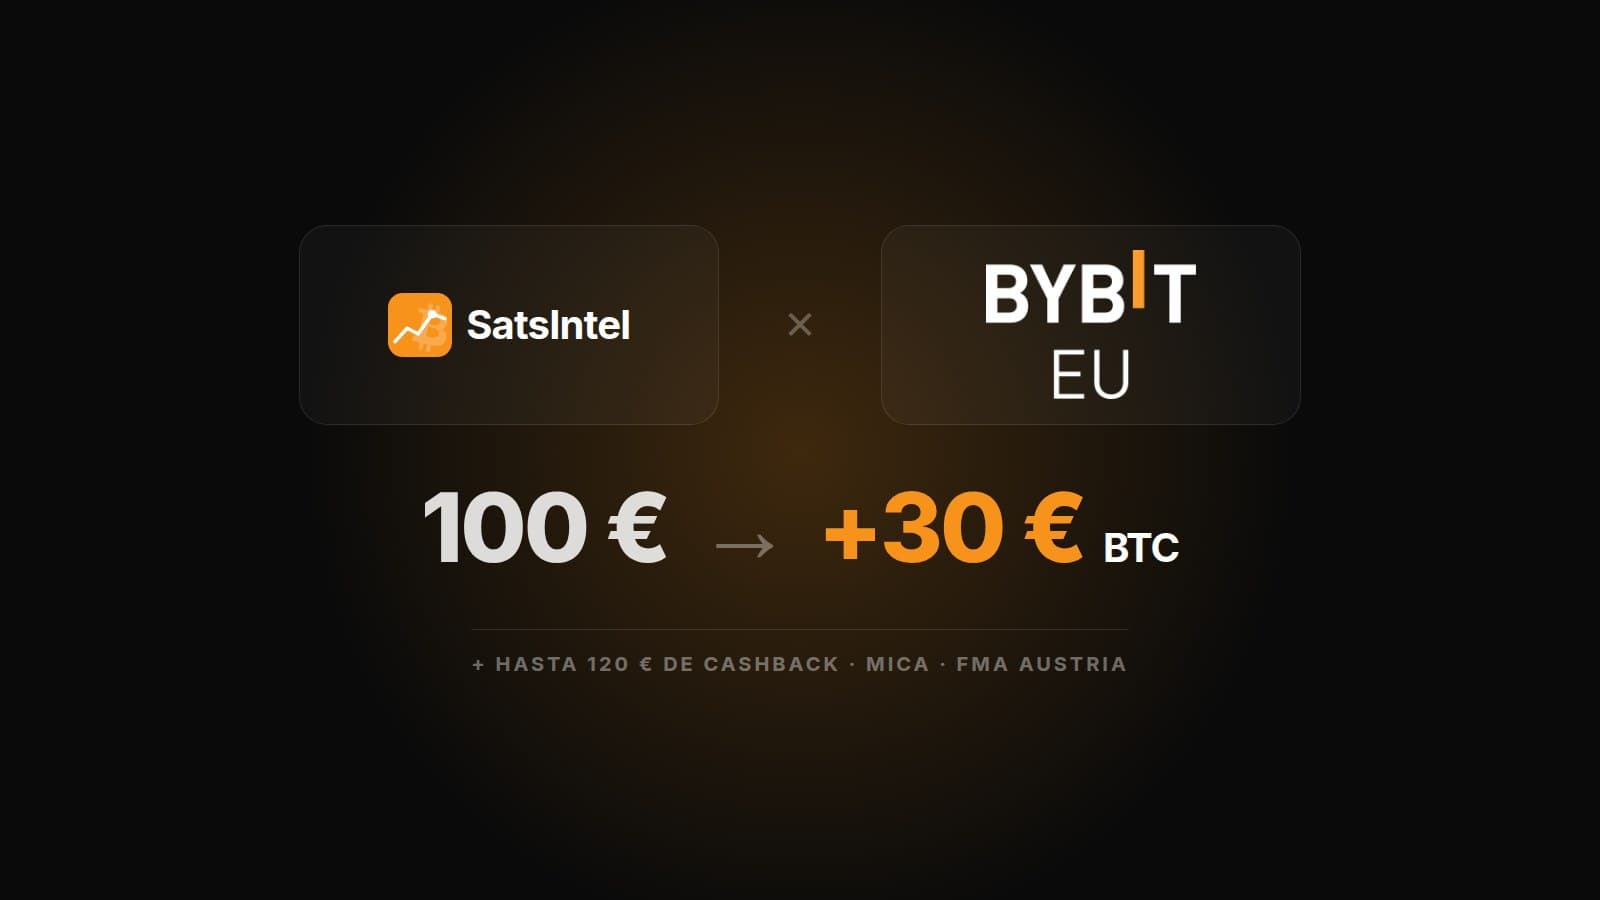
Acuerdo de colaboración entre SatsIntel y Bybit EU: 100 € de depósito y 30 € en Bitcoin de bienvenida
BybitPublicidad

SatsIntel y Bybit EU: qué es el acuerdo y qué te llevas tú

→ Promoción de bienvenida: 30 € en Bitcoin al verificar identidad y depositar 100 € o su equivalente en USDC. El registro tiene que empezar desde el enlace.

17 ago 20265 min

¿Te ha resultado útil este análisis?

Recibe cada martes una lectura editorial como esta sobre tesoreras Bitcoin, flujos ETF y preferentes. Sin ruido.